Table of Contents
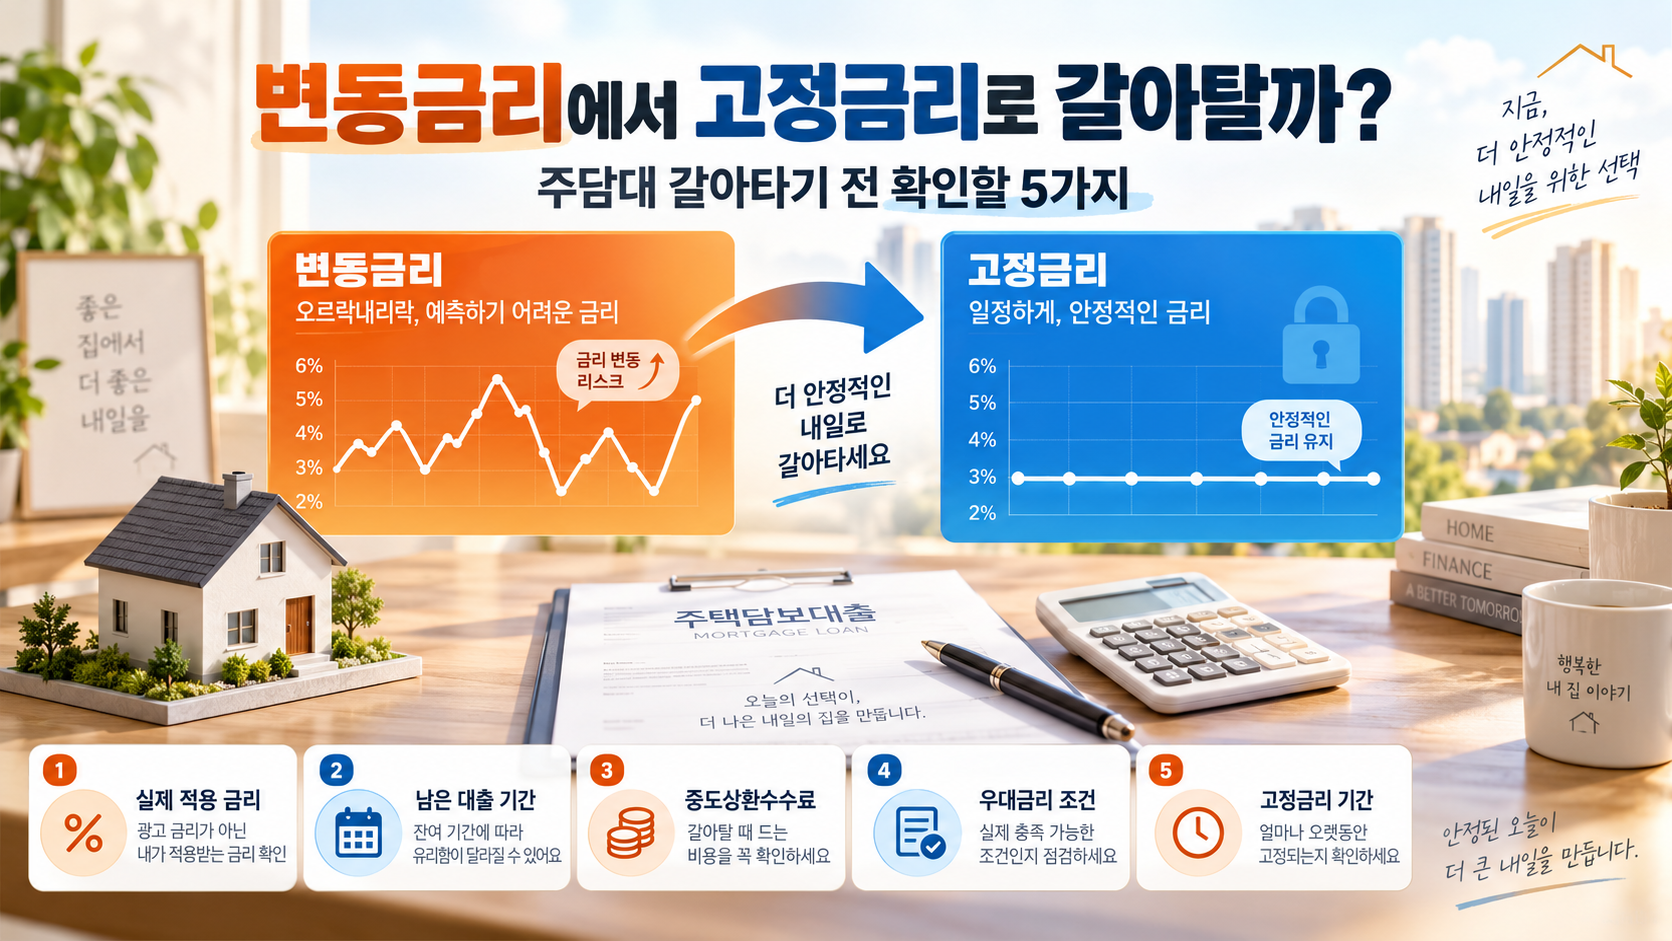
변동금리 주택담보대출을 이용하다 금리가 오르면 고정금리로 갈아타야 하는 것 아닐까라는 고민이 생길 수 있다.
반대로 높은 고정금리를 적용받고 있는 상황에서 시장금리가 내려가면 더 낮은 금리의 주택담보대출로 대환하고 싶어질 수도 있다.
하지만 새 대출의 금리가 기존보다 낮다는 이유만으로 무조건 갈아타는 것이 유리한 것은 아니다. 금리 차이와 함께 여러 비용을 계산해야 한다.
2026년 9월 주택담보대출 금리 비교…고정금리·변동금리 뭐가 유리할까?
1. 기존 금리와 신규 금리 차이
가장 먼저 확인해야 할 것은 기존 주담대와 신규 주담대의 실제 적용금리 차이다.
금융회사가 광고하는 최저금리가 아니라 자신의 소득과 신용도, 담보조건, 우대금리 등을 적용해 실제로 받을 수 있는 금리를 기준으로 비교해야 한다.
2. 남은 대출기간
같은 0.5%포인트의 금리 차이라도 앞으로 20년 동안 갚아야 하는 대출과 몇 년 뒤 모두 상환할 예정인 대출은 금리 인하에 따른 절감액이 크게 다르다.
대출잔액이 크고 남은 기간이 길수록 작은 금리 차이도 장기적으로 큰 금액이 될 가능성이 있다.
3. 중도상환수수료
기존 주택담보대출을 조기에 상환할 경우 상품에 따라 중도상환수수료가 발생할 수 있다.
새 대출로 갈아타면서 절약할 수 있는 이자보다 중도상환 비용이 더 크다면 대환에 따른 실익이 줄어든다.
따라서 현재 대출의 중도상환수수료율과 면제 시점 등을 먼저 확인하는 것이 좋다.
4. 신규 대출 우대금리 조건
신규 대출의 낮은 금리가 급여이체, 카드 사용, 자동이체 등 여러 우대조건을 모두 충족한다는 전제로 제시된 경우도 있다.
처음에는 우대금리를 적용받더라도 향후 조건을 충족하지 못하면 실제 대출금리가 높아질 수 있어 자신이 지속적으로 충족할 수 있는 조건인지 확인해야 한다.
5. 고정금리는 언제까지 유지되는가?
새로 갈아타려는 주택담보대출이 고정형으로 표시돼 있다고 해서 만기까지 동일한 금리가 유지된다고 단정해서는 안 된다.
일정 기간 이후 변동금리로 전환되는 혼합형이거나 5년 등 일정 주기로 금리를 다시 산정하는 주기형 상품일 수 있기 때문이다.
주담대 갈아타기는 실제 절감액으로 판단
주택담보대출 갈아타기를 판단할 때 가장 중요한 것은 단순한 금리 차이가 아니라 앞으로 절약할 수 있는 이자에서 대환 과정에 들어가는 비용을 제외한 실제 절감액이다.
예를 들어 금리가 0.3%포인트 낮아지더라도 남은 원금이 적고 대출기간이 짧다면 절감효과가 크지 않을 수 있다.
반대로 대출잔액이 크고 앞으로 갚아야 할 기간이 길다면 상대적으로 작은 금리 차이도 상당한 이자 차이를 만들 수 있다.
결론
변동금리에서 고정금리로, 또는 기존 주담대에서 더 낮은 금리의 상품으로 갈아타려면 현재 금리만 비교해서는 안 된다.
남은 대출원금, 상환기간, 중도상환수수료, 신규 대출금리, 우대조건과 향후 금리 변경방식을 모두 확인한 뒤 실제 절감액을 계산해 판단하는 것이 중요하다.