
Table of Contents
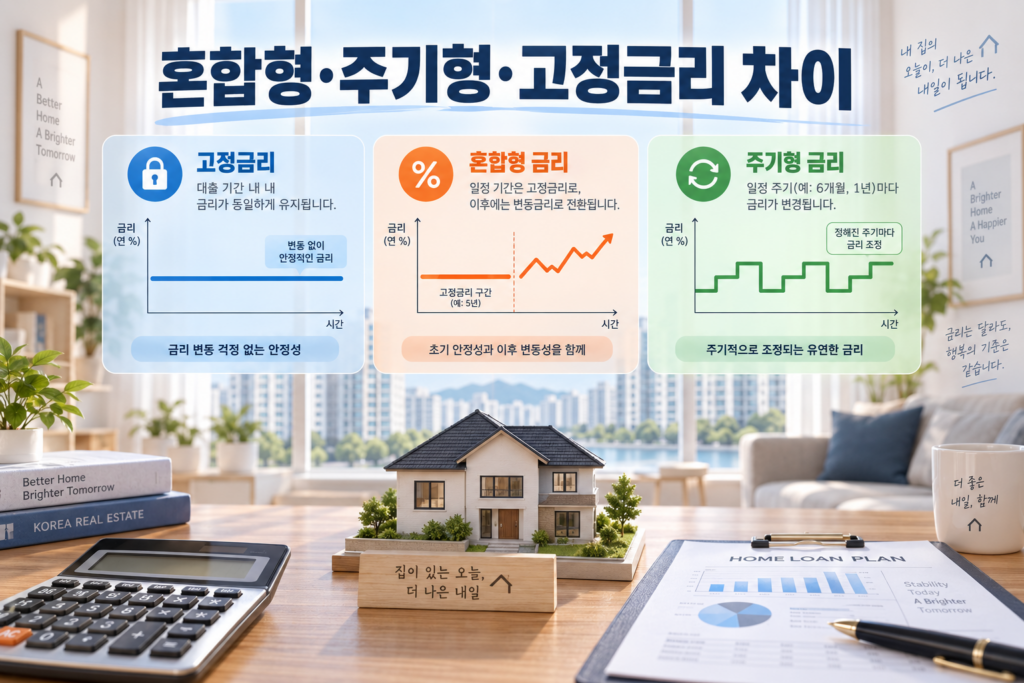
주택담보대출(주담대) 상품을 비교하다 보면 고정금리뿐 아니라 혼합형, 주기형, 변동형이라는 표현을 접하게 된다. 이름만 보면 비슷해 보이지만 금리가 바뀌는 방식에는 차이가 있다.
2026년 9월 주택담보대출 금리 비교…고정금리·변동금리 뭐가 유리할까?
COFIX 코픽스란? 변동금리 주담대 금리가 바뀌는 이유
고정금리 주담대란?
고정금리는 약정한 기간 동안 동일한 금리를 적용하는 방식이다. 금리 변동에 따른 위험을 줄일 수 있고 앞으로 내야 할 원리금을 비교적 쉽게 예상할 수 있다.
혼합형 주택담보대출은?
혼합형은 처음 일정 기간에는 고정금리를 적용하고 이후에는 변동금리로 전환되는 형태다. 예를 들어 최초 5년 동안 금리를 고정한 뒤 이후 일정 주기마다 금리가 바뀌는 방식이 가능하다.
처음 몇 년 동안은 상환액이 안정적이지만 고정기간이 끝나는 시점에 시장금리가 높다면 대출금리가 큰 폭으로 달라질 수 있다는 점을 주의해야 한다.
주기형 주택담보대출이란?
주기형은 일정한 기간마다 금리를 다시 산정하는 방식이다. 예를 들어 5년 주기형이라면 5년 동안 적용금리가 유지되고 이후 다시 금리를 산정해 다음 기간에 적용하는 식이다.
6개월이나 1년마다 바뀌는 일반적인 변동형보다 금리 변경 주기가 길기 때문에 일정 기간 금리 안정성을 확보할 수 있다는 특징이 있다.
혼합형과 주기형의 핵심 차이
혼합형은 일정 기간 고정금리를 적용한 뒤 변동형 구조로 바뀌는 상품이고, 주기형은 정해진 장기 주기마다 새로운 금리를 다시 적용한다는 차이가 있다.
상품별 세부 구조는 금융회사에 따라 다를 수 있어 단순히 ‘5년 고정’이라는 설명만 보고 선택하기보다는 5년 이후 금리가 어떤 방식으로 변경되는지를 확인해야 한다.
주담대 약정에서 확인해야 할 항목
대출을 선택할 때는 최초 금리뿐 아니라 금리 고정기간, 기준금리, 금리 변경주기, 가산금리, 우대금리와 중도상환 조건을 확인해야 한다.
특히 20~30년 이상의 장기 주택담보대출은 최초 몇 년의 금리만 보고 판단하기 어렵다. 고정기간이 끝난 뒤 금리가 어떻게 산정되는지까지 확인해야 장기적인 상환 부담을 예상할 수 있다.
| 통합검색 | 한국은행 홈페이지(주택담보대출 관련)